ব্যাংক ও আর্থিক প্রতিষ্ঠানের দুরবস্থা

- প্রকাশের সময় : শনিবার, ১০ ফেব্রুয়ারী, ২০২৪ ১০:৩৮ pm


একসময় নতুন ব্যাংক অনুমোদনের বিরোধিতা করেছিলেন অর্থনীতিবিদরা। অবশেষে সেটি বুঝল সরকার। আজ বলছে, ব্যাংক কমাতে হবে। সবলের সঙ্গে দুর্বলকে একীভূত করা প্রয়োজন। বিশেষ করে রাজনৈতিক বিবেচনায় অনুমোদন পাওয়া ব্যাংকগুলো বেশি বিপদে আছে। এ ছাড়া অনিয়ম-দুর্নীতির কারণে এক ধরনের দুরবস্থার মধ্যে পড়েছে ব্যাংক ও আর্থিক প্রতিষ্ঠান খাত। এর থেকে উত্তরণে নতুন করে কোনো ভুল করা যাবে না।
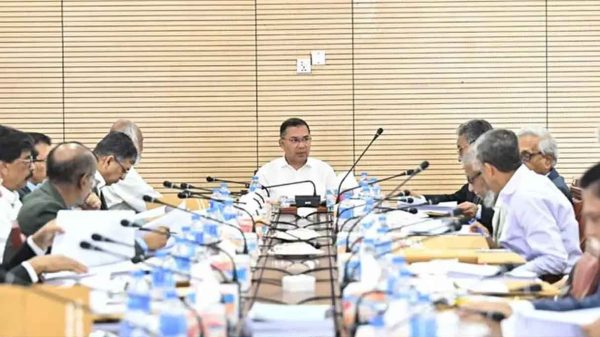
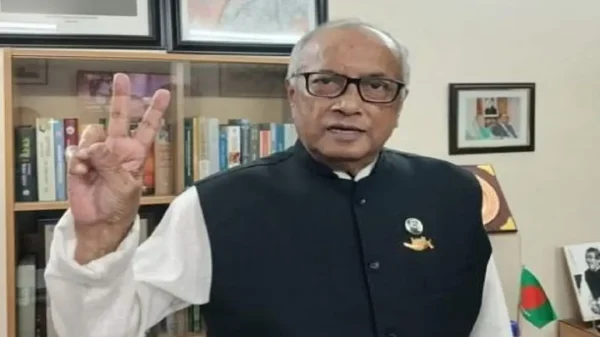
শনিবার জাতীয় প্রেস ক্লাবে ব্যাংকিং অ্যালমানাক ৫ম সংস্করণ গ্রন্থের প্রকাশনা উৎসব অনুষ্ঠানে জ্যেষ্ঠ অর্থনীতিবিদরা এসব মন্তব্য করেন। বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. সালেহউদ্দিন আহমেদের সভাপতিত্বে অনুষ্ঠানে প্রধান অতিথি হিসাবে উপস্থিত ছিলেন প্রধানমন্ত্রীর অর্থনৈতিকবিষয়ক উপদেষ্টা ড. মসিউর রহমান।
অনুষ্ঠানে বক্তব্য রাখেন সাবেক তত্ত্বাবধায়ক সরকারের উপদেষ্টা অর্থনীতিবিদ অধ্যাপক ড. ওয়াহিদ উদ্দিন মাহমুদ। এ সময় আরও উপস্থিত ছিলেন এবিবির সাবেক চেয়ারম্যান মোহাম্মদ নুরুল আমিন, এক্সিম ব্যাংকের অতিরিক্ত ব্যবস্থাপনা পরিচালক শাহ মো. আব্দুল বারি ও অ্যালমানাকের প্রকল্প পরিচালক আবদার রহমান।
অধ্যাপক ওয়াহিদউদ্দিন মাহমুদ বলেন, অর্থনীতির হৃৎপিণ্ড হলো ব্যাংক ও আর্থিক প্রতিষ্ঠান। হার্ট ভালো থাকে রক্ত সঞ্চালনের কারণে। আজ আর্থিক প্রতিষ্ঠান ভালো অবস্থানে নেই। দেশের ঋণমানে আন্তর্জাতিকভাবে যে অবনতি হয়েছে তা আর্থিক খাতের কারণেই হয়েছে। তিনি বলেন, একসময় ব্যাংকে রোডম্যাপ ছিল কিন্তু স্বার্থান্বেষী মহলের কারণে সেগুলো সব ভেস্তে গেছে। এখন আবারো কেনো সেই বিধি-বিধানের কথা বলা হচ্ছে, ঋণ খেলাপির সংজ্ঞা আরও আন্তর্জাতিক মানের পর্যায়ে নিয়ে আসার কথা বলা হচ্ছে। যে রোডম্যাপ করা হয়েছিল তা দিয়ে আমরা কতদূর এলাম। কী কারণে সেখান থেকে বিচ্যুত হলাম, কখন হলাম তার যৌক্তিক কারণ থাকতে পারে আবার নাও পারে। যৌক্তিক কারণ না বুঝে আবারও রোডম্যাপ করলে কোনো কাজ হবে না।
দেশের প্রখ্যাত এ অর্থনীতিবিদ বলেন, সুদহার বেঁধে দেওয়া নিয়ে খুবই আলোচনা হচ্ছিল। এই সুদহার এক জায়গায় বেঁধে দেওয়া হবে নাকি সম্পূর্ণ উদার করে দেওয়া হবে, ঋণ ও আমানতের চাহিদা অনুযায়ী সুদহার নির্ধারণ হবে ইত্যাদি আলোচনায় ছিল। তখন এর পক্ষে-বিপক্ষে অনেক লেখালেখি হয়েছিল। আইএমএফ-বিশ্বব্যাংক বলেছিল এটা (সুদহার) উদারীকরণ করা হোক। সেই উদারীকরণ করার পর সুদ নয়-ছয়ে আবারও বেঁধে দেওয়া হলো। অনেক দিন বেঁধে দেওয়া অবস্থায় ছিল। এ অবস্থা এতদিন রাখা ঠিক হয়নি। এটি আরও আগেই ছেড়ে দেওয়া উচিত ছিল। আবার যখন সম্পূর্ণ ছেড়ে দেওয়া হলো তখন আগের সব যুক্তিগুলো আমরা ভুলে গেলাম।
তিনি বলেন, সুদহার সম্পূর্ণ ছেড়ে দিলে ছোট ছোট ব্যাংক, যেগুলোর অবস্থা নাজুক, আমানত পায় না তারা সুবিধা নিতে চাইবে। তারা আমানতের জন্য বেশি সুদহার দিয়ে গ্রাহককে আকৃষ্ট করতে চাইবে। যারা খুব নিরাপদ ঋণগ্রহিতা নয়, ঝুঁকিপূর্ণ ঋণ গ্রহিতা, তাদের ঋণ দিয়ে আপাতত বেঁচে থাকতে চাইবে। সেখানেও সমস্যা তৈরি হবে। এর আপাতত একটি সীমা থাকা দরকার। কারণ, ঋণের সুদহারে যদি ঊর্ধ্বসীমা না থাকে তবে নানা ধরনের সমস্যা হবে। যারা ঋণ নিচ্ছেন তারা হয় খুব ঝুঁকিপূর্ণ ঋণ নেবেন, অথবা যারা মনে করেন ঋণ নিচ্ছি আর ফেরত দেব না তারা সুদের বিষয় আমলে নেবেন না। দেশের প্রেক্ষাপটে ঋণের সুদহারের ঊর্ধ্বসীমা ঠিক করে দেওয়ার বাস্তবতা আছে। কিন্তু এই বাস্তবতা আইএমএফ-বিশ্বব্যাংক বোঝে না।
নতুন প্রজন্মের ব্যাংক নিয়ে তিনি বলেন, তিন বছর আগে যেসব ব্যাংক অনুমোদন দেওয়া হয়েছিল সেগুলো খুব বেশি আমানত সংগ্রহ করতে পারেনি। এক হাজার কোটি টাকার আমানতও অনেকে সংগ্রহ করতে পারেনি। এভাবে তারা টিকে থাকতে পারবে না। এখন প্রশ্ন উঠেছে ওই ব্যাংকগুলো আবার একত্রিত করা হোক বা কমিয়ে দেওয়া হোক। কিন্তু এই ব্যাংকগুলোকে যখন অনুমোদন দেওয়া হয়েছিল তখন বহুবার আমরা বলেছি বাংলাদেশের মার্কেটে এত বেশি জায়গা নেই। এটা এতদিন পরে বুঝতে পারল কর্তৃপক্ষ এবং ব্যাংকের সংখ্যা বেশি হয়েছে বলে এখন মনে করল তারা।
আমানতকারীদের নিয়ে তিনি বলেন, যেসব ব্যাংক আমানত ও ঋণের দিক থেকে বড় সেগুলোতে বড় ধরনের ঋণ কেলেঙ্কারি হয়েছে। তারপরও এগুলোতে আমানত কমেনি। তার মানে আমানতকারীরা কোনো ব্যাংকে কেলেঙ্কারি হচ্ছে সেটা দেখে না। আমানতকারীরা অলিখিত নিয়ম দেখেন, ব্যাংকে টাকা রেখেছি সরকার আছে, বাংলাদেশ ব্যাংক আছে, তারা রক্ষা করবে। এখন ব্যাংক রক্ষা করতে হয় কারণ দু’একটি ব্যাংক পড়ে গেলে আমানতকারীর বিরাট ক্ষতি হবে ও ব্যাংকের ওপর থেকে আস্থা চলে যাবে। এতে পুরো ব্যাংক খাত ক্ষতিগ্রস্ত হবে। এ কারণে ব্যাংক ক্ষতিগ্রস্ত হলেও কোনো না কোনোভাবে ব্যাংকটিকে টিকিয়ে রাখার চেষ্টা করা হয়। তবে এভাবে সব সময় টিকিয়ে রাখা সম্ভব হবে না।
তিনি আরও বলেন, দেশে অনেক দুর্বল ব্যাংক আছে, সেগুলোকে একত্র করা যায় কিনা দেখতে হবে। জোর করতে গেলে অন্য বেসরকারি ব্যাংক এর দায় নেবে না। সরকারি ব্যাংকের ওপর চাপিয়ে দেওয়া হলে শেষ পর্যন্ত ক্ষতির বোঝাটা সুদহারের যে ফারাক সেটা বেড়ে গিয়ে পুরো অর্থনীতি ক্ষতিগ্রস্ত হতে পারে। বাংলাদেশ ব্যাংক যেভাবেই হোক সাহায্য দিয়ে বাঁচিয়ে রাখে; সেই ক্ষতি তো সারা দেশকেই কোনো না কোনোভাবে নিতে হয়। আশির দশকে যখন বেসরকারি ব্যাংকের লাইসেন্স দেওয়া হয়েছিল তখন যে ভুলটা হয়েছিল, এখনো সেই ভুল করা হচ্ছে। আইএমএফ-বিশ্বব্যাংকের পরামর্শে বেসরকারি খাতের ব্যাংক অনুমতি দিয়েছিলাম। কিন্তু নিয়ম-কানুন দরকার। সেই নিয়মের কথা চিন্তা করিনি। সেজন্য তারা (বেসরকারি ব্যাংক শেয়ারধারী) বলেছিল ব্যাংক দিয়েছি টাকা নেওয়ার জন্য। সেই ভুল আবারও যেন না করি। কিছু বছর ধরে বলা হচ্ছে, মুক্ত অর্থনীতির যুগে যে কেউ বাণিজ্যিক প্রতিষ্ঠানের শেয়ার কিনতে অধিগ্রহণ করতে পারে। কাজেই সেটা করাই যায়, ব্যাংকের শেয়ার কিনে মালিকানা দখল করা যায়। আমাদের ভুলের কারণে ব্যাংকের মতো একটা সংবেদনশীল খাত কয়েকটি পরিবারের হাতে চলে যাচ্ছে। তবে অবশ্যই ব্যাংক খাত উন্নত হচ্ছে, ডিজিটাল হয়েছে এটাও ঠিক।
ড. সালেহউদ্দিন আহমেদ বলেন, ব্যাংক খাতে খেলাপি ঋণ বাড়ছেই। খেলাপি ঋণের বিদ্যমান পরিমাণের বাইরে বিরাট অংকের ঋণ অবলোপন করা হচ্ছে। যেটা ব্যালান্সশিটে অন্তর্ভুক্ত নয়। এতে খেলাপি ঋণ হিসেবে তা প্রকাশ করছে না ব্যাংকগুলো। আবার খেলাপি ঋণ বিভিন্ন মেয়াদে রি-শিডিউল করছে। এখানেও সে ঋণ খেলাপি হিসেবে গণ্য হচ্ছে না। বাংলাদেশ ব্যাংক ও রপ্তানি উন্নয়ন ব্যুরোর মধ্যে আমদানি-রপ্তানি নিয়েও তথ্য বিভ্রাট রয়েছে। সব দিক বিবেচনায় দেশের ব্যাংকিং খাত এখন ‘উলটো রথে’।
নতুন ব্যাংক নিয়ে সাবেক এ গভর্নর বলেন, একটা ব্যাংক খোলা হবে আর শহরে কিছু শাখা দিয়ে চলবে, এটার দরকার নেই। তাদের প্রান্তিক পর্যায়ে শাখা খুলতে হবে। একটা সময় তাদের পরামর্শ দিয়েছি ব্যাংকের অনুমোদন নিতে হলে এ খাতের বিষয়ে প্রতিবেদন তৈরি করতে। কীভাবে চলতে হবে, তারা আমাদের দেবে। আমরাও তাদের প্রতিবেদন দেব। কিন্তু পরে ব্যাংক খোলার সিদ্ধান্ত এলো রাজনৈতিকভাবে। এতে ব্যাংকে খেলাপি বাড়ছে।
ভিন্নবার্তা/এমএসআই